Bodenverbrauch-Statistik für KG St. Veit im Innkreis
- Gemeinde: St. Veit im Innkreis
- Bezirk: Braunau
- Bundesland: Oberösterreich
St. Veit im Innkreis ist eine für den Bezirk Braunau typische, landwirtschaftlich geprägte Katastralgemeinde mit einem ungewöhnlich hohen Anteil von Äckern, Wiesen und Weiden von 81,2 Prozent, während Wälder mit 9,9 Prozent stark unterrepräsentiert sind. Bemerkenswert ist der hohe Pro-Kopf-Bodenverbrauch von etwa 1.041 m² pro Einwohner, der deutlich über dem oberösterreichischen Durchschnitt von 712 m² liegt. Zwischen 2021 und 2026 stieg die versiegelte Fläche um etwa 6.962 m² an, obwohl die Bevölkerung um 5,6 Prozent schrumpfte – ein Zeichen, dass neue Versiegelung nicht primär von Bevölkerungswachstum getrieben wird. Der Bodenverbrauch selbst nahm in diesem Zeitraum nur moderat um 1,8 Prozent zu.
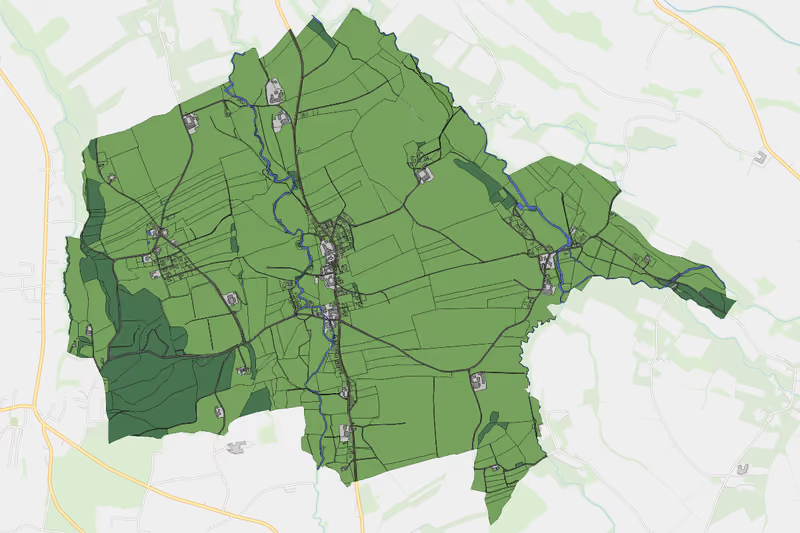 zur interaktiven Karte →
Übersicht größte Veränderungen 2021 → 2026
Top 6 Nutzungskategorien nach absoluter Flächenänderung in m².
Entwicklung Einwohner:innen
| 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
|---|---|---|---|---|---|---|
| Einwohner:innen | 412 | 408 | 398 | 395 | 406 | 389 |
| Veränderung zum Vorjahr | -4 | -10 | -3 | +11 | -17 |
Die Zahl der Einwohner:innen ist von 2021 bis 2026 um 5,58% gesunken.
Entwicklung Flächenverbrauch
| 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
|---|---|---|---|---|---|---|
| Flächenverbrauch (m²) | 397 662 | 402 369 | 403 213 | 403 392 | 404 089 | 404 902 |
| Veränderung zum Vorjahr | +4 707 | +844 | +179 | +697 | +813 | |
| m² / Einwohner:in | 965 | 986 | 1 013 | 1 021 | 995 | 1 041 |
Entwicklung Flächenversiegelung
| 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
|---|---|---|---|---|---|---|
| Flächenversiegelung (m²) | 182 853,0 | 189 415,6 | 189 966,9 | 189 801,0 | 190 242,3 | 189 815,5 |
| Veränderung zum Vorjahr | +6 562,5 | +551,3 | -165,9 | +441,2 | -426,7 | |
| m² / Einwohner:in | 443,8 | 464,3 | 477,3 | 480,5 | 468,6 | 488,0 |
Anteil der Nutzungsgruppen an der Gesamtfläche 2026
Übersicht Nutzungskategorien
| Nutzung | 2021 (m²) | 2022 (m²) | 2023 (m²) | 2024 (m²) | 2025 (m²) | 2026 (m²) | ∆ 2021 → 2022 | ∆ 2022 → 2023 | ∆ 2023 → 2024 | ∆ 2024 → 2025 | ∆ 2025 → 2026 | m² / Kopf |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gebäude | 56 707,60 | 60 477,70 | 61 719,70 | 61 026,90 | 61 058,70 | 61 095,20 | +3 770,10 | +1 242,00 | -692,80 | +31,80 | +36,50 | 157,06 |
| Parkplätze | 0,00 | 1 251,20 | 1 251,20 | 1 251,20 | 1 251,20 | 1 250,00 | +1 251,20 | 0,00 | 0,00 | 0,00 | -1,20 | 3,21 |
| Äcker, Wiesen o. Weiden | 4 363 372,20 | 4 357 962,60 | 4 356 047,50 | 4 355 543,10 | 4 354 927,00 | 4 354 469,00 | -5 409,60 | -1 915,10 | -504,40 | -616,10 | -458,00 | 11 194,01 |
| Gärten | 128 005,70 | 124 953,50 | 125 707,50 | 125 700,80 | 125 683,70 | 127 228,70 | -3 052,20 | +754,00 | -6,70 | -17,10 | +1 545,00 | 327,07 |
| Wälder | 534 009,60 | 534 833,60 | 534 912,10 | 534 560,60 | 534 296,00 | 533 396,30 | +824,00 | +78,50 | -351,50 | -264,60 | -899,70 | 1 371,20 |
| Verbuschte Flächen | 14 206,20 | 14 760,40 | 14 760,40 | 14 760,40 | 14 760,40 | 14 749,40 | +554,20 | 0,00 | 0,00 | 0,00 | -11,00 | 37,92 |
| Fließende Gewässer | 53 205,10 | 53 184,40 | 53 603,90 | 54 476,50 | 54 478,50 | 54 326,30 | -20,70 | +419,50 | +872,60 | +2,00 | -152,20 | 139,66 |
| Stehende Gewässer | 1 780,20 | 1 780,20 | 1 780,20 | 1 780,20 | 1 780,20 | 1 780,40 | 0,00 | 0,00 | 0,00 | 0,00 | +0,20 | 4,58 |
| Betriebsflächen | 63 185,00 | 66 678,30 | 65 711,90 | 66 607,70 | 66 643,40 | 66 577,30 | +3 493,30 | -966,40 | +895,80 | +35,70 | -66,10 | 171,15 |
| Gewässerrandflächen | 693,10 | 693,10 | 693,10 | 693,10 | 957,70 | 958,10 | 0,00 | 0,00 | 0,00 | +264,60 | +0,40 | 2,46 |
| Verkehrsrandflächen | 3 498,30 | 3 497,20 | 3 497,20 | 3 497,20 | 3 497,20 | 3 500,30 | -1,10 | 0,00 | 0,00 | 0,00 | +3,10 | 9,00 |
| Friedhöfe | 1 031,30 | 1 031,30 | 1 031,30 | 1 031,30 | 1 031,30 | 1 030,40 | 0,00 | 0,00 | 0,00 | 0,00 | -0,90 | 2,65 |
| Gebäudenebenflächen | 1 389,70 | 2 377,50 | 2 379,90 | 2 379,90 | 2 379,90 | 2 375,40 | +987,80 | +2,40 | 0,00 | 0,00 | -4,50 | 6,11 |
| Straßenverkehrsanlagen | 143 844,10 | 142 102,10 | 141 914,40 | 141 896,80 | 142 543,50 | 141 844,50 | -1 742,00 | -187,70 | -17,60 | +646,70 | -699,00 | 364,64 |